FRINGE BENEFITS 2024
CIRCOLARE N. 2/2024
QUADRO NORMATIVO
La Legge di Bilancio dispone che, per il 2024, in deroga a quanto previsto dall’art. 51, comma 3 del TUIR, non concorrono a formare il reddito, entro il limite complessivo di € 1.000:
• Somme Erogate dal datore di lavoro direttamente in Busta paga a fronte della presentazione delle bollette già pagate ed intestate agli stessi lavoratori o conviventi per le utenze domestiche:
➢ servizio idrico integrato;
➢ dell’energia elettrica;
➢ gas naturale.
• Il valore dei beni ceduti e dei servizi prestati ai lavoratori dipendenti;
➢ Buoni Spesa o Buoni Benzina;
➢ Ricariche Telefoniche;
➢ Buoni Acquisto amazon, zalando ecc…;
➢ Regali e Cesti natalizi;
➢ Autovettura uso promisquo;
➢ Interessi su prestiti;
➢ Polizze su rischi extraprofessionali
➢ Fabbricati concessi in uso abitativo, senza obbligo di dimora;
➢ Pagamento dell’affitto o degli interessi per il mutuo prima casa.
N.B. Si ricorda che tali importi erogati in aggiunta all’importo della busta paga beneficiano di esenzione contributiva e fiscale e sono deducibili al 100% dall’Azienda.
N.B. Il limite di esenzione è aumentato a euro 2.000 per i lavoratori dipendenti con figli fiscalmente a carico, compresi quelli nati fuori del matrimonio riconosciuti o affidati.
________________________________________________
ALLEGATI DA PRODURRE
1) Per vedersi riconosciuti tali importi in busta paga, i lavoratori interessati devono sottoscrivere un’autodichiarazione, indicando il titolo reale di godimento del bene ed i dati delle relative bollette, numero Bolletta – tipologia di Utenza – ecc…).
2) Per vedersi applicato il più alto limite di esenzione di euro 2.000, i lavoratori interessati devono dichiarare al datore di lavoro di avervi diritto, indicando il codice fiscale dei figli. I datori di lavoro provvedono all’attuazione della disposizione previa informativa alle Rappresentanze sindacali unitarie, ove presenti).
Studio Associato Nanni Bellaria

AVVISO MINISTERO DEL TURISMO N.103 DEL 03/09/2024 PREVISTO DAL D.L. 145/2023 (18 OTTOBRE 2023)
CIRCOLARE N. 3/2024
INTRODUZIONE BANCA DATI NAZIONALE PER LE STRUTTURE RICETTIVE CON OBBLIGO DI RICHIESTA DEL CODICE CIN (CODICE IDENTIFICATIVO NAZIONALE)
E’ stato pubblicato il 03/09/2024 nella Gazzetta Ufficiale l’Avviso, previsto ai sensi del comma 15, art. 13-ter, decreto-legge n. 145/2023, attestante l’entrata in funzione della Banca Dati nazionale delle strutture ricettive e degli immobili destinati a locazione breve o per finalità turistiche e del portale telematico (BDSR) del Ministero del turismo per l’assegnazione del CIN (Codice identificativo Nazionale).
1) I titolari, i legali rappresentanti e i locatari di immobili destinati a locazioni brevi con finalità turistico ricettive, dovranno richiedere il CIN accedendo al sito https://bdsr.ministeroturismo.gov.it tramite le credenziali SPID personali o Carta dei servizi CNS. L’istanza dovrà essere presentata in modalità telematica all’interno del portale.
2) Ultimata la procedura, sarà rilasciata all’utente la certificazione telematica comprovante il regolare rilascio del CIN.
3) Il CIN è obbligatorio per la pubblicazione di annunci commerciali, all’interno di ogni portale o sito internet, e dovrà essere esposto all’esterno delle strutture con apposita targhetta al fine di garantire il riconoscimento della struttura pubblicizzata.
4) Il CIN è obbligatorio per:
➢ I titolari ed i gestori di strutture alberghiere;
➢ I Locatari di unità immobiliari ad uso abitativo (sia per finalità turistiche che per locazioni brevi).
5) La procedura per il rilascio del codice CIN dovrà essere ultimata entro il 02 Novembre 2024, fatti salvi casi particolari specificati nelle FAQ del ministero.
6) Per i locatari di unità immobiliari per finalità turistiche o affitti brevi la normativa introduce l’obbligo di rispettare determinati requisiti di sicurezza, come: l’installazione di estintori e rilevatori di fumo.
7) La violazione per il mancato possesso della certificazione di rilascio del CIN comporta la seguente sanzione:
➢ L’applicazione di una sanzione da 800 a 8.000 euro (in base alla dimensione della struttura)
8) La violazione per la mancata esposizione o indicazione del codice CIN comporta, oltra la rimozione dell’annuncio pubblicitario la seguente sanzione:
➢ L’applicazione di una sanzione da 500 a 5.000 euro (in base alla dimensione della struttura)
N.B. Considerato il numero delle istanze e la loro complessità vi invitiamo a rivolgervi allo Studio Nanni per il supporto necessario
Studio Associato Nanni Bellaria
PATENTE A CREDITI - EDILIZIA DECRETO MINISTERIALE 132/2024 (18 SETTEMBRE 2024)
CIRCOLARE N. 4/2024
❖ INTRODUZIONE PATENTE A CREDITI EDILIZIA
In data 18/09/2024 è stato pubblicato il DECRETO MINISTERIALE N.132, con il regolamento relativo all’individuazione delle modalità di presentazione della domanda per il conseguimento riguardante la Patente a Crediti per le imprese ed i lavoratori autonomi operanti nei cantieri temporanei o mobili, indipendentemente dall’attività svolta.
1) La patente a crediti entra in vigore dal 01 Ottobre 2024, pertanto da tale data è necessario esserne in possesso qualora si svolgano lavorazioni “fisicamente” all’interno dei cantieri.
2) Il regolamento è stato richiesto dalla previsione contenuta nell’Articolo 27 del D.Lgs 81/2008, il quale volge a garantire la sicurezza continua dei lavoratori soprattutto nel settore edile o ingegneria civile.
3) I cantieri temporanei o mobili sono individuati dall’allegato X del decreto legislativo n.81/2008. Si tratta di qualunque luogo in cui si effettuano i lavori edili o di ingegneria civile.
4) Requisiti rilascio della Patente:
a. Iscrizione camera di commercio (industria, artigianato, agricoltura);
b. Adempimenti in materia di sicurezza da parte di datori di lavoro, dirigenti, preposti, lavoratori autonomi o prestatori di lavoro degli obblighi formativi previsti dal D.Lgs. 81/2008;
c. Possesso del DURC (documento unico di regolarità contributiva) in corso di validità;
d. Possesso del DVR (documento di valutazione dei rischi), nei casi previsti dalla normativa vigente;
e. Possesso del DURF (documento di regolarità fiscale), di cui all’Art. 17 bis c.5-6 del D.Lgs. 241/1997, nei casi previsti dalla normativa vigente;
f. Avvenuta designazione del responsabile del servizio di prevenzione e protezione, nei casi previsti dalla normativa vigente;
N.B. Non tutti i citati requisiti sono richiesti a tutte le categorie di soggetti interessati, si fa espresso rivio a “nei casi previsti dalla normativa vigente”.
5) Per espressa previsione normativa sono esclusi i soggetti che effettuano mere forniture o prestazioni di natura intellettuale (ad esempio ingegneri, architetti, geometri ecc.).
6) Attribuzione dei crediti: la patente è dotata di un punteggio iniziale di 30 crediti che possono essere incrementati fino alla soglia massima di 100 crediti, come indicato dall’Art. 5 del D.M. 132 18/09/24.
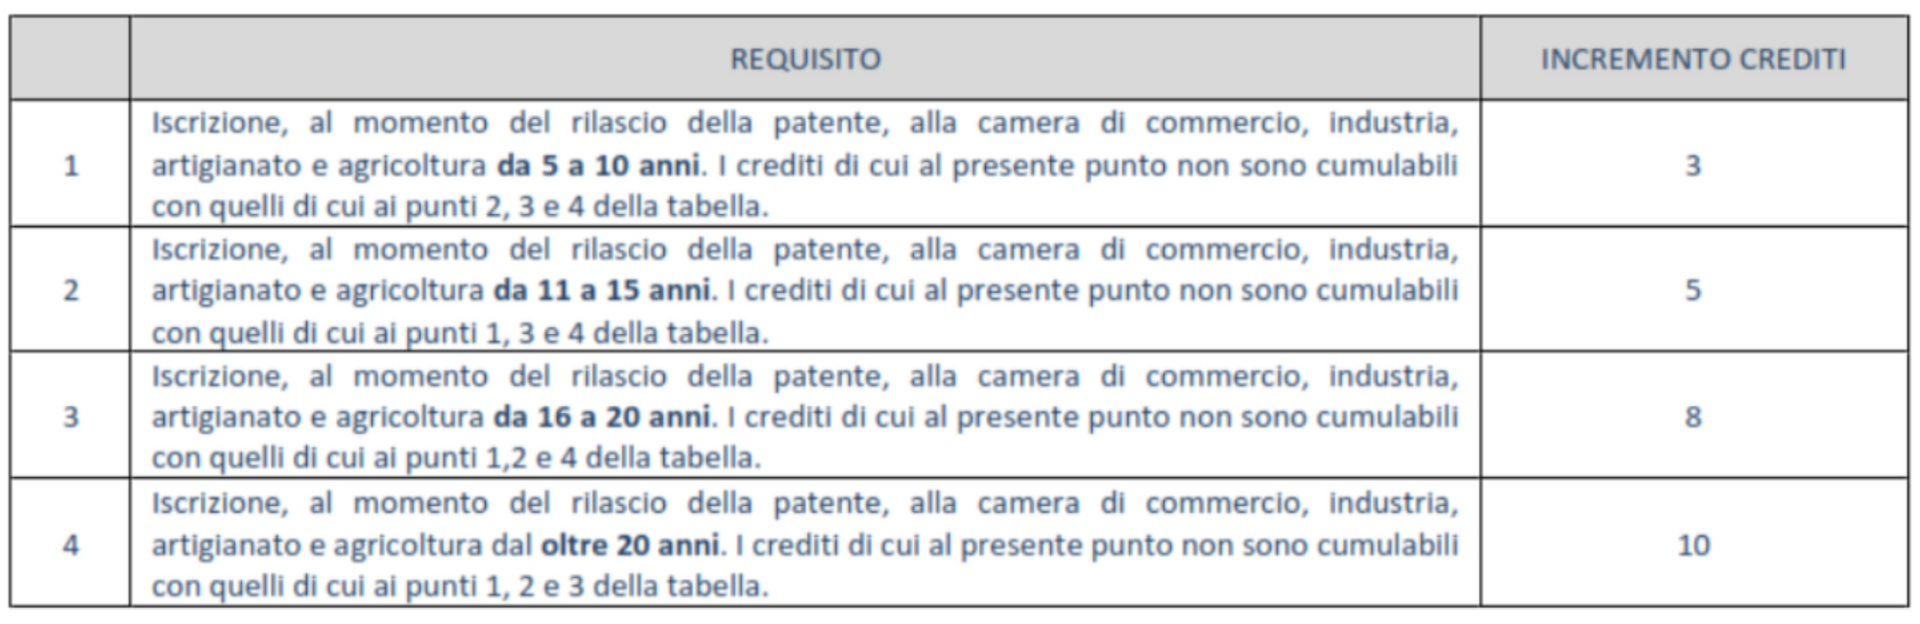
7) La Patente viene rilasciata in formato digitale accedendo al portale dell’Ispettorato Nazionale del Lavoro con modalità SPID o CIE, tramite le indicazioni che fornirà l’ispettorato nella prossima circolare.
8) In fase di prima applicazione per poter ottenere la Patente a Crediti e per poter accedere ai cantieri è obbligatorio trasmettere tramite PEC all’INL l’autocertificazione sostitutiva attestante il possesso dei requisiti sopracitati, come richiesto dalla normativa vigente (Art.27 c.1 D.Lgs 81/2008), all’indirizzo seguente dichiarazionepatente@pec.ispettorato.gov.it.
N.B. L’Autodichiarazione avrà validità fino al 31 Ottobre 2024, data entro la quale la ditta dovrà avere presentato la domanda per il rilascio della patente a crediti. Le istruzioni tecniche per effettuare la richiesta saranno indicate con apposita Nota Tecnica dell’INL di prossima emanazione.
Studio Associato Nanni Bellaria
FLUSSI D’INGRESSO LAVORATORI STRANIERI STAGIONALI 2025 D.L. 145/2024
CIRCOLARE N. 5/2024
DECRETO FLUSSI – PRESENTAZIONE DOMANDE DAL 01 Novembre 2024 AL 30 Novembre 2024
Avvisiamo i clienti dello Studio che le domande di flussi stagionali per il 2025 sarà possibile presentarle entro il 30/11/2024, oltre tale data non sarà più possibile inviare domande per la prossima stagione.
➢ DOCUMENTI DA CONSEGNARE ALL’UFFICIO PAGHE PER PRESENTARE LA DOMANDA
- Copia Doc. Identità Titolare/Legale Rappresentante;
- Copia Passaporto Lavoratore Straniero;
- Numero di cellulare e indirizzo mail del Lavoratore Straniero;
- Indicazione Alloggiativa del Lavoratore straniero, se non alloggerà all’interno dell’albergo sarà necessario il certificato di idoneità alloggiativa dell’abitazione dove risiederà;
- Ambasciata di riferimento del Lavoratore straniero;
- Mansione che svolgerà (Qualificato non apprendista);
- Durata del rapporto di lavoro;
- Marca da bollo 16,00 €
➢ PROCEDURA DOMANDA
La domanda si sviluppa in 2 fasi:
- FASE 1 PRECARICAMENTO DOMANDE: Nella prima fase sarà caricata la domanda sul portale del ministero;
- FASE 2 VERIFICA DOMANDE: Se la domanda da esito Favorevole il datore di lavoro riceverà sulla PEC un Codice di attivazione che deve essere IMMEDIATAMENTE comunicato allo Studio paghe affinchè sia effettuata la corretta comunicazione ENTRO 7 per l’accesso al Click Day.
➢ CLICK DAY
Il CLICK DAY per il rilascio del Nulla Osta STAGIONALE Settore Turismo per i Lavoratori stranieri sarà il giorno 12 Febbraio 2025 alle ore 9.00;
➢ CASI DI ESCLUSIONE
- Saranno esclusi dalle quote i Datori di lavoro che, nei 3 anni precedenti, non hanno sottoscritto il contratto di soggiorno con il lavoratore che avevano richiesto a meno che ciò non sia dovuto ad una circostanza a loro non imputabile.
- Vengono altresì, escluse le istanze di coloro nei cui confronti risulti emesso un decreto di rinvio a giudizio per il reato di caporalato ex Art. 603-bis c.p. o sentenza di condanna, al momento della presentazione delle domande.
N.B. Invitiamo, pertanto i clienti a mettersi in contatto tempestivamente con lo Studio per la presentazione delle domande o per ogni ulteriore informazione.
Studio Associati Nanni Bellaria
BONUS NATALE 2024 - PLATEA AMPLIATA Art.2 D.L. 113/2024 (OMNIBUS) & D.L. 167/2024 (CONCORDATO)
CIRCOLARE N. 6/2024
BONUS NATALE € 100,00
Il BONUS NATALE introdotto dal Decreto Omnibus all’Art. 2 D.L. 113/2024 convertito con modificazioni dalla L. 143/2024 ha subito un ulteriore variazione con l’introduzione del Decreto Concordato Bis D.L. 167/2024 ampliando la platea dei beneficiari.
➢ CARATTERISTICHE BONUS NATALE
Il Bonus Natale può essere erogato per un importo massimo di € 100,00 ed equivale ad un ulteriore trattamento integrativo all’IRPEF, totalmente esente da imposte e contributi. L’importo effettivamente spettante a ciascun dipendente deve essere calcolato riproporzionando l’importo base previsto (€ 100) ai giorni di detrazione presenti a conguaglio nella busta paga di Dicembre (Giorni Detrazione max 365). Il Bonus quindi non sarà riproporzionato in base all’orario di lavoro svolto ad esempio per i lavoratori con contratto Part-Time Verticale-Orizzontale o Ciclico.
➢ MODALITÀ EROGAZIONE
L’erogazione può avvenire in due modalità:
- In busta paga unitamente alla Tredicesima da parte del datore di Lavoro SOLO su esplicita richiesta del lavoratore dipendente, in forma di Dichiarazione sostitutiva di atto notorio con cui attesta il possesso dei requisiti (VEDI ALLEGATO ALLA CIRCOLARE).
- In Dichiarazione dei Redditi, da presentare nell’anno successivo.
➢ REQUISITI SOGGETTI BENEFICIARI
- Il lavoratore deve possedere un Reddito Complessivo non superiore ad € 28.000,00 percepito fra il 01 Gennaio 2024 ed il 12 Gennaio 2025;
- Il lavoratore interessato deve avere almeno un figlio fiscalmente a carico, anche se nato fuori dal matrimonio, riconosciuto, adottivo o affidato;
- Il lavoratore deve possedere “capienza fiscale” ovvero le imposte da versare devono eccedere le detrazioni fiscali.
N.B. In presenza di due coniugi che soddisfano tutti i requisiti per l’erogazione del predetto Bonus Natale, solamente uno dei due può beneficiarne in quanto non è cumulabile!
Studio Nanni Associati Bellaria
LEGGE DI BILANCIO 2025 – L. 207/2024 DEL 30/12/2024
CIRCOLARE N. 1/2025
NOVITÀ LEGGE FINANZIARIA 2025
È stata pubblicata il 31/12/2024 nella Gazzetta Ufficiale la Legge 207 del 30/12/2024 contenente il “Bilancio di previsione dello Stato per l’anno finanziario 2025 e il bilancio pluriennale per il triennio 2025-2027”. Tutte le disposizioni contenute nella Legge di Bilancio saranno in vigore dal 01 Gennaio 2025, fatte salve diverse decorrenze specifiche.
➢ SCAGLIONI E ALIQUOTE IRPEF (c. 2)
Con la finanziaria 2025 è stata confermata la “stabilizzazione a regime” delle soglie di reddito e le rispettive aliquote IRPEF. Quindi così suddivise:
- 23% per redditi da 0 € fino a 28.000 €;
- 35% per redditi da 28.001 € fino a 50.000 €;
- 43% per redditi oltre 50.000 €;
Rimangono inalterati gli importi delle DETRAZIONI DA LAVORO DIPENDENTE rispetto al 2024, ovvero viene confermato l’innalzamento della detrazione massima da € 1.880,00 a € 1.955,00.
➢ TRATTAMENTO INTEGRATIVO & SOMMA INTEGRATIVA (c. 3-4)
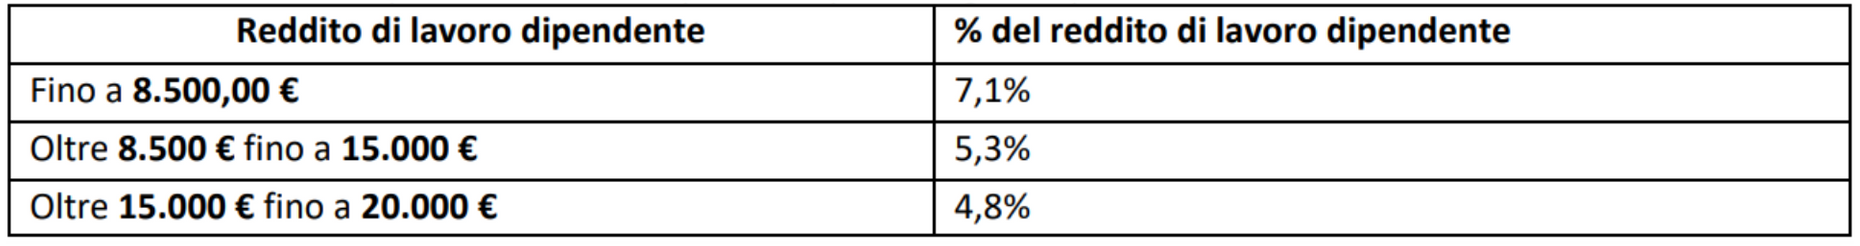
Il legislatore conferma anche la “stabilizzazione a regime” con riferimento al trattamento integrativo ai sensi dell’Art. 1 c.1 D.L.3/2020 cd. Bonus Irpef, riconosciuto nella misura di € 1.200 annui a soggetti con reddito complessivo inferiore a € 15.000. Viene riconosciuta inoltre, una nuova SOMMA AGGIUNTIVA, per i titolari di reddito di lavoro dipendente con reddito complessivo non superiore a € 20.000, che non concorre alla formazione del reddito. Tale somma si ricava moltiplicando il reddito prodotto per le seguenti percentuali:
➢ ULTERIORE DETRAZIONE (c.6-9)
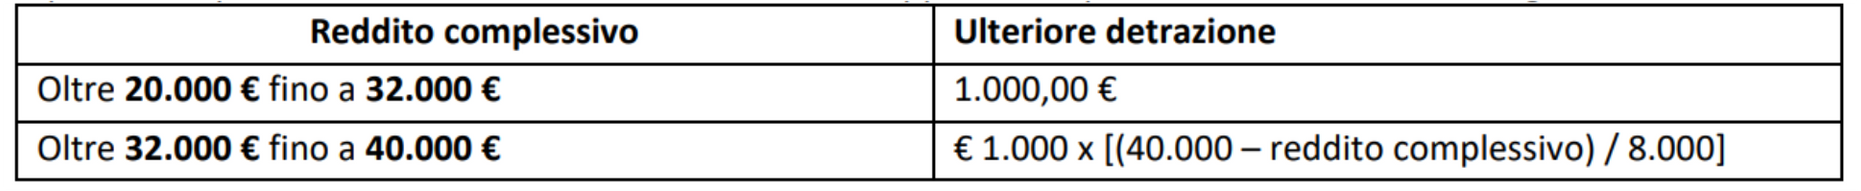
Il legislatore introduce una nuova ULTERIORE DETRAZIONE per i titolari di reddito di lavoro dipendente, con reddito complessivo superiore a € 20.000 ed inferiore a € 40.000 rapportata al periodo di lavoro come di seguito:
➢ TRASFERTE: TRACCIABILITÀ SPESE (c. 81-83)
Dal 2025 le spese per le trasferte e le spese di rappresentanza per poter essere deducibili devono essere sostenute con pagamento tracciato (Bonifico, Assegno, Carte di credito):
- Rimborso spese trasferte/missioni;
- Prestazioni alberghiere/somministrazione di alimenti o bevande o viaggi e trasporto
- Vitto/alloggio, con rimborso analitico delle spese di viaggio e trasporto mediante autoservizi pubblici non di linea, sostenute per le trasferte dei dipendenti;
- Spese di rappresentanza.
➢ FRINGE BENEFIT AUTO AD USO PROMISQUO (c. 48)
A decorrere dal 2025 sono apportare modifiche alle regole di determinazione del valore del Fringe Benefit per la concessione dell’autovettura ad Uso Promiscuo.
Dal 01 Gennaio 2025 Il fringe Benefit per le autovetture, i motocicli ed i ciclomotori di nuova immatricolazione, concessi ad uso promiscuo, è quantificato nella misura del 50% dell’importo corrispondente ad una percorrenza convenzionale di 15.000 km, per il costo chilometrico ACI.
La percentuale è ridotta al:
- 10% nell’ipotesi di veicoli a trazione esclusivamente elettrica a batteria;
- 20% per i veicoli elettrici ibridi-plug in.
N.B. Per i veicoli immatricolati dal 1° luglio 2020 al 31 Dicembre 2024 il fringe benefit continua ad essere determinato con le precedenti regole ovvero:
- 25% per i veicoli con emissione di CO2 non superiori a 60 g/km
- 30% per i veicoli con emissione di CO2 superiori a 60 g/km e fino a 160 g/km
- 50% per i veicoli con emissione di CO2 superiori a 160 g/km e fino a 190 g/km
- 60% per i veicoli con emissione di CO2 superiori a 190 g/km
➢ NUOVO REQUISITO PER LA NASPI (c. 171)
Aggiungendo la lett. c-bis) all’art. 3 co. 1 del DLgs. 4.3.2015 n. 22, viene introdotto un nuovo requisito contributivo per la fruizione della NASpI, con riferimento agli eventi di disoccupazione verificatisi dall’1.1.2025.
Nello specifico, per i lavoratori che, nei 12 mesi antecedenti all’evento di disoccupazione che conferisce il diritto alla fruizione della NASpI, hanno presentato dimissioni volontarie da un lavoro a tempo indeterminato, sarà possibile accedere al beneficio solo se abbiano maturato almeno 13 settimane di contribuzione con il nuovo impiego. Se, in altre parole, il lavoratore si dimette da un’azienda o risolve consensualmente il rapporto di lavoro e nei 12 mesi successivi viene assunto da un altro datore e da questi licenziato, non matura il diritto alla NASpI, laddove il nuovo rapporto non sia durato almeno 13 settimane.
➢ CONGEDO PARENTALE (c. 217-218)
Viene resa strutturale l’elevazione all’80% della retribuzione dell’indennità di congedo parentale per 3 mesi entro il sesto anno di vita del bambino.
In pratica, si prevede che le mensilità di congedo parentale non trasferibili ex art. 34 co. 1 del DLgs. 151/2001, dall’1.1.2025 siano elevate, in alternativa tra i genitori, nei seguenti termini:
- all’80% della retribuzione per due mensilità, per le lavoratrici e i lavoratori che hanno terminato o terminano il congedo di maternità o paternità dopo il 31.12.2023, da fruire entro il sesto anno di vita del bambino;
- all’80% della retribuzione per tre mensilità, per le lavoratrici e i lavoratori che terminano il congedo di maternità o paternità dopo il 31.12.2024, da fruire entro il sesto anno di vita del bambino.
➢ DECONTRIBUZIONE LAVORATRICI MADRI (c. 219-220)
Si prevede, a decorrere dall’anno 2025, l’applicazione di un parziale esonero contributivo sulla quota dei contributi previdenziali per l’invalidità, la vecchiaia e i superstiti (IVS) a carico delle lavoratrici dipendenti o autonome.
Con riferimento ai requisiti di concessione dell’esonero:
- Le lavoratrici devono essere madri di due o più figli;
- L’esonero spetta fino al mese del compimento del decimo anno di età del figlio più piccolo ovvero, a decorrere dal 2027, se madri di tre o più figli, fino al mese del compimento del diciottesimo anno di età del figlio più piccolo;
- L’esonero contributivo spetta a condizione che la retribuzione o il reddito imponibile ai fini previdenziali non sia superiore all’importo di 40.000 euro su base annua.
N.B. Per le lavoratrici autonome, l’esonero in esame è parametrato al valore del livello minimo di reddito previsto dall’Articolo 1 c.3, della L.233/1990, quindi, al minimale annuo di retribuzione (minimale giornaliero per 312 giorni).
➢ TRATTAMENTO INTEGRATIVO SPECIALE PER IL SETTORE TURISMO (c.395-398)
Si prevede il riconoscimento del trattamento integrativo speciale ai lavoratori dei settori turistico, ricettivo e termale anche per i primi 9 mesi del 2025.
Il trattamento in questione:
- è riconosciuto per il periodo dall’1.1.2025 al 30.9.2025 se il lavoratore è titolare di un reddito di lavoro dipendente non superiore a 40.000 euro nel periodo d’imposta 2024;
- è pari al 15% delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario, ai sensi del DLgs. 66/2003, effettuate nei giorni festivi;
- non concorre alla formazione del reddito.
➢ MAXI DEDUZIONE ALLE ASSUNZIONI – PROROGA PER IL TRIENNIO 2025-2027 (c.399-400)
Vengono modificate le disposizioni contenute all’interno dell’Art. 4 D.Lgs 216/2023 disponendo una proroga per l’applicazione della maxi deduzione prevista a favore di imprese e lavoratori autonomi per le nuove assunzioni di dipendenti con contratto a tempo indeterminato anche per gli anni 2025-2026-2027.
Il beneficio fiscale consiste in una maggiorazione del costo del personale ammesso in deduzione pari a:
- 20% del costo riferibile all’incremento occupazionale, in relazione alle nuove assunzioni con contratto di lavoro subordinato a tempo indeterminato. Incrementando così il costo deducibile del lavoro fino al 120%.
- 30% del costo riferibile all’incremento occupazionale, in relazione alle nuove assunzioni con contratto di lavoro subordinato a tempo indeterminato rientranti nelle categorie di lavoratori meritevoli di maggior tutela di cui all’allegato I del D.Lgs. 216/2023. Incrementando così il costo deducibile del lavoro fino al 130%.
➢ PREMI DI PRODUTTIVITA’ – RIDUZIONE IMPOSTA (c.385)
È confermata per il triennio 2025-2026-2027 la riduzione dal 10% al 5% dell’imposta sostitutiva applicabile ai premi di risultato di ammontare variabile la cui corresponsione è legata ad incrementi di produttività / redditività / qualità / efficienza / innovazione, nonché alle somme erogate sotto forma di partecipazione agli utili dell’impresa, nel limite di € 3.000.
N.B. Possono fruire di tale beneficio solamente i titolari di reddito di lavoro dipendente del settore privato non superiore a 80.000 €, nell’anno precedente quello di percezione del premio.
➢ FRINGE BENEFIT (WELFARE AZIENDALE) (c.386-391)
È stato prorogato anche per gli anni 2025-2026-2027 il limite per l’imponibilità dei fringe benefit.
Pertanto, non concorre a formare il reddito di lavoro dipendente il valore dei beni ceduti/servizi prestati entro il limite di 1.000 €. Il predetto limite è aumentato a 2.000 € per i dipendenti con figli a carico, compresi i figli nati fuori dal matrimonio, riconosciuti, adottivi, affiliati, affidati previa apposita dichiarazione da rilasciare al datore di lavoro, con indicazione del codice fiscale.
- Il valore dei beni ceduti / servizi prestati ai lavoratori dipendenti;
- Le somme erogate / rimborsate agli stessi lavoratori per il pagamento delle utenze domestiche del servizio idrico integrato, dell’energia elettrica / gas naturale, delle spese per l’affitto dalla prima casa ovvero per gli interessi passivi del mutuo relativo alla prima casa.
➢ DETASSAZIONE MANCE – SETTORE RICETTIVO/RISTORAZIONE (c.520)
È prorogato anche l’Art.1 c.58 L.197/2022 in riferimento alle somme destinate dai clienti ai lavoratori a titolo di liberalità cd. MANCE, per le attività di strutture ricettive / esercizi di somministrazione di alimenti e bevande che:
- Costituiscono redditi di lavoro dipendente;
- Sono assoggettate ad un’imposta sostitutiva pari al 5%, entro il limite del 25% del reddito percepito nell’anno per le relative prestazioni di lavoro. In sede di approvazione il predetto limite è stato aumentato al 30%;
- Sulle predette somme non saranno calcolati i contributi previdenziali/assistenziali ed i premi inail e non sono computate ai fini del TFR;
Studio Associato Nanni Bellaria
IMPOSTA DI SOGGIORNO 2025 – DELIBERA COMUNALE N.71 DEL 18/12/2024
CIRCOLARE N. 2/2025
NUOVA IMPOSTA DI SOGGIORNO BELLARIA-IGEA MARINA
Con la deliberazione del consiglio comunale N.71 del 18/12/2024 si è provveduto all’approvazione del vigente regolamento comunale nel quale è contenuta l’istituzione dell’imposta di soggiorno.
➢ COS’E’ L’IMPOSTA DI SOGGIORNO
E’ un’imposta applicata a tutti coloro che pernottano nelle strutture ricettive e negli appartamenti destinati alla locazione turistica che hanno sede nel territorio comunale.
➢ PERIODO DI VALIDITÀ & CONTEGGIO
I clienti delle strutture sono tenuti al pagamento dell’imposta esclusivamente per il periodo dal 01/06 al 30/09. La stessa si conteggia per persona per numero di notti:
- Fino ad un massimo di 6 pernottamenti consecutivi per le strutture ricettive e appartamenti;
- Fino ad un massimo di 10 pernottamenti consecutivi nei campeggi ed aree sosta camper.
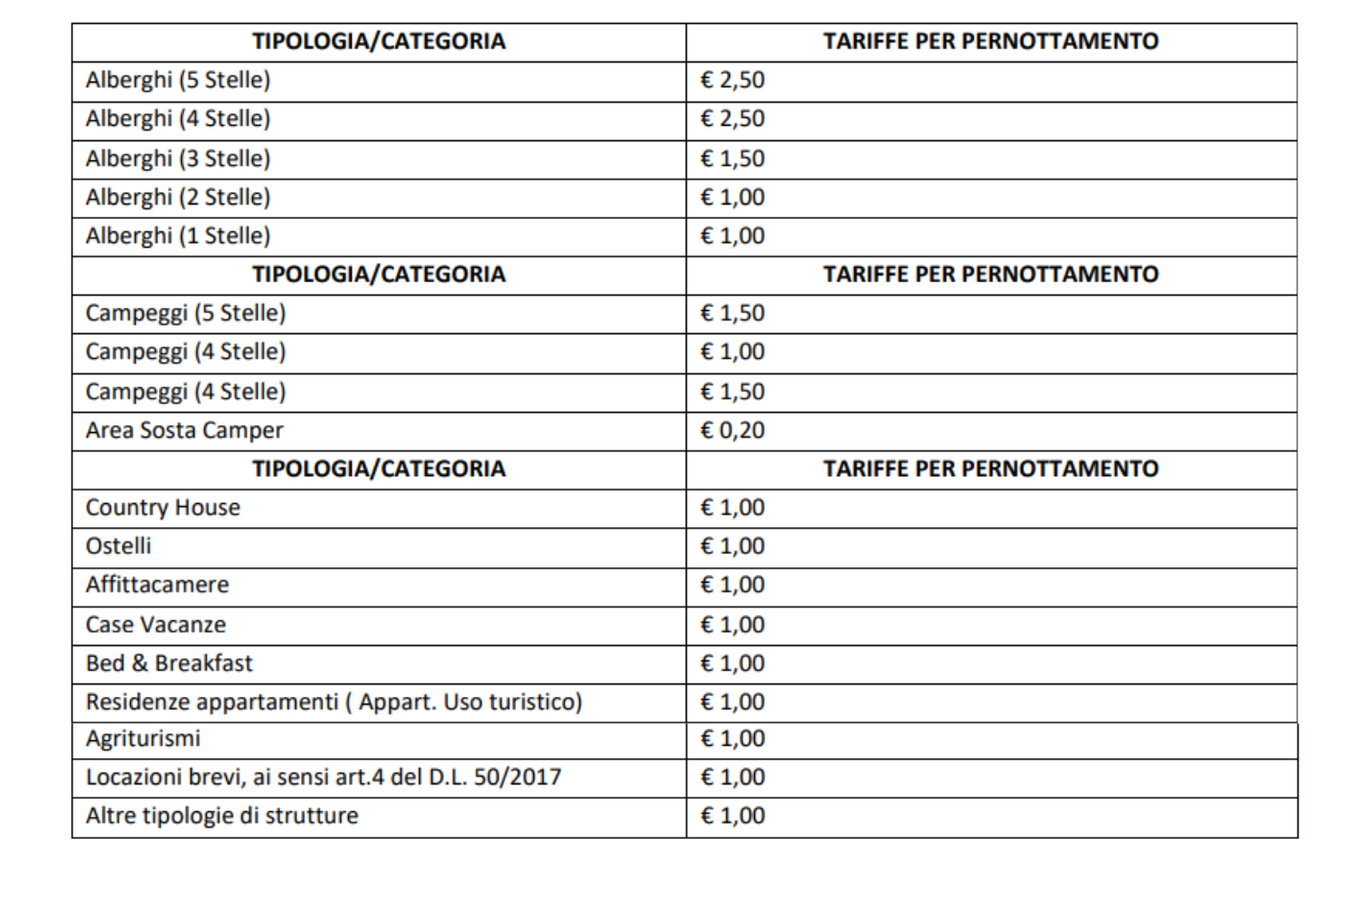
➢ TARIFFE IMPOSTA DI SOGGIORNO
Di seguito si indicano le tariffe in vigore dal 01/01/2025 approvate con deliberazione di Giunta comunale n.185/2024
➢ CASISTICHE ESENZIONE
Sono esenti dal pagamento dell’imposta di soggiorno:
a) Ai minori di 18 anni;
b) I soggetti che assistono i degenti presso strutture sanitarie;
c) I soggetti con invalidità civile al 100% e i loro accompagnatori.
d) I soggetti che soggiornano per prestare servizio di volontariato per eventi straordinari o di emergenza;
e) I soggetti che soggiornano causa eventi e calamità naturali;
f) Gli autisti di pullman che soggiornano per esigenze di servizio e gli accompagnatori turistici; ( si applica l’esenzione per accompagnatore ogni 20 soggetti;
g) Il personale appartenente alle forze dell’ordine o corpi armati statali, alle forze provinciali o locali, nonché al corpo nazionale dei vigili del fuoco e alla protezione civile che soggiornano per esigenze di servizio, non per servizi pagati da privati.
➢ SCADENZE PER VERSAMENTI
- Comunicazione mensile: La trasmissione dal 1° al 16° giorno del mese successivo a quello d’imposta;
- Versamento mensile: Il pagamento dal 1° al 16° giorno del mese successivo a quello d’imposta;
- Conto di gestione (MODELLO 21): La trasmissione entro il 30 Gennaio dell’anno successivo a quello d’imposta (o entro 30 giorni dalla cessazione dell’attività).
- Dichiarazione Annuale all’Agenzia entrate: Trasmissione entro il 30 Giugno dell’anno successivo a quello d’imposta.
Alleghiamo alla presente avviso imposta di soggiorno da esporre nella struttura.
➢ CONTATTI DI RIFERIMENTO PER INFORMAZIONI (UFFICIO IMPOSTA SOGGIORNO)
❖ Responsabile Ufficio imposta di soggiorno Luca Mandrelli
❖ Numero di telefono: 0541/343738
❖ Mail: l.mandrelli@comune.bellaria-igea-marina.rn.it
Studio Associato Nanni Bellaria
ESONERI CONTRIBUTIVI – D.L. COESIONE 60/2024 (L.95/2024)
CIRCOLARE N. 3/2025
ESONERO UNDER 35 – “BONUS GIOVANI UNDER 35”
Per le assunzioni a tempo indeterminato o le trasformazioni di contratti a termine a tempo indeterminato, effettuate dal 1° settembre 2024 e fino al 31 dicembre 2025.
➢ LAVORATORI INTERESSATI
- Lavoratori che non abbiano compiuto i 35 anni alla data di assunzione;
- Non sono mai stati occupati a tempo indeterminato.
➢ MISURA INCENTIVO
- 100% contributi a carico datore di lavoro, con esclusione dei premi e contributi INAIL;
- Regioni Centro/Nord pari a € 500,00 mensili (max € 6.000,00 annui) le restanti;
- Regioni del Mezzogiorno pari a € 650,00 mensili (max € 7.800,00 annui) Abruzzo, Molise, Campania, Basilicata, Sicilia, Puglia, Calabria e Sardegna;
➢ DURATA
- 24 Mesi
➢ OBBLIGHI
- Siano rispettati i principi generali di fruizione degli incentivi (SICUREZZA e DURC);
- Non si sia provveduto a licenziamenti individuali per giustificato motivo oggettivo, nei sei mesi precedenti l’assunzione, ovvero a licenziamenti collettivi nella medesima unità produttiva;
- Non si provveda al licenziamento per giustificato motivo oggettivo del lavoratore assunto con l’esonero, nei sei mesi successivi all’assunzione incentivata, ovvero di un lavoratore impiegato con la medesima qualifica e nella stessa unità produttiva del primo. In caso contrario, l’esonero è revocato e si procederà al recupero del beneficio già fruito.
➢ DIVIETI ED ECCEZIONI
- L’esonero non si applica ai rapporti di lavoro domestico e di apprendistato,
- L’esonero non è cumulabile con altri esoneri contributivi o riduzioni delle aliquote di finanziamento previsti dalla normativa vigente, ma è compatibile, senza alcuna riduzione, con la maggiorazione del costo ammesso in deduzione in presenza di nuove assunzioni.
➢ ECCEZIONI
- L’esonero si applica per i contratti di apprendistato non proseguiti come ordinario rapporto di lavoro subordinato a tempo indeterminato;
- L’esonero si applica per i contratti a tempo indeterminato per i quali il datore precedente abbia parzialmente beneficiato dell’esonero in trattazione. In quest’ultima ipotesi il lavoratore è portatore del beneficio contributivo per il periodo residuo fino al compimento dei 24 mesi.
ESONERO DONNE – “BONUS DONNE PRIVE DI IMPIEGO”
Per le assunzioni a tempo indeterminato o le trasformazioni di contratti a termine a tempo indeterminato, effettuate dal 1° settembre 2024 e fino al 31 dicembre 2025.
➢ LAVORATRICI INTERESSATE
• Donne di qualsiasi età:
- Da almeno 6 mesi, residenti nelle regioni della Zona Economica Speciale unica per il Mezzogiorno, ammissibili ai finanziamenti nell’ambito dei fondi strutturali dell’Unione europea, e nelle aree, individuate annualmente, con professioni o settori;
- Da almeno 24 mesi, ovunque residenti.
➢ MISURA INCENTIVO
- 100% contributi a carico datore di lavoro, con esclusione dei premi e contributi INAIL;
- Esonero pari a € 650 mensili (max € 7.800 annui).
➢ DURATA
- 24 Mesi
➢ OBBLIGHI
- Siano rispettati i principi generali di fruizione degli incentivi (SICUREZZA e DURC);
- Non si sia provveduto a licenziamenti individuali per giustificato motivo oggettivo, nei sei mesi precedenti l’assunzione, ovvero a licenziamenti collettivi nella medesima unità produttiva;
- Non si provveda al licenziamento per giustificato motivo oggettivo del lavoratore assunto con l’esonero, nei sei mesi successivi all’assunzione incentivata, ovvero di un lavoratore impiegato con la medesima qualifica e nella stessa unità produttiva del primo. In caso contrario, l’esonero è revocato e si procederà al recupero del beneficio già fruito.
➢ DIVIETI ED ECCEZIONI
- L’esonero non si applica ai rapporti di lavoro domestico e di apprendistato,
- L’esonero non è cumulabile con altri esoneri contributivi o riduzioni delle aliquote di finanziamento previsti dalla normativa vigente, ma è compatibile, senza alcuna riduzione, con la maggiorazione del costo ammesso in deduzione in presenza di nuove assunzioni.
➢ ECCEZIONI
- L’esonero si applica per i contratti a tempo indeterminato per i quali il datore precedente abbia parzialmente beneficiato dell’esonero in trattazione. In quest’ultima ipotesi il lavoratore è portatore del beneficio contributivo per il periodo residuo fino al compimento dei 24 mesi.
Studio Associato Nanni Bellaria