CIRCOLARE N. 1/2025
NOVITÀ LEGGE FINANZIARIA 2025
È stata pubblicata il 31/12/2024 nella Gazzetta Ufficiale la Legge 207 del 30/12/2024 contenente il “Bilancio di previsione dello Stato per l’anno finanziario 2025 e il bilancio pluriennale per il triennio 2025-2027”. Tutte le disposizioni contenute nella Legge di Bilancio saranno in vigore dal 01 Gennaio 2025, fatte salve diverse decorrenze specifiche.
➢ SCAGLIONI E ALIQUOTE IRPEF (c. 2)
Con la finanziaria 2025 è stata confermata la “stabilizzazione a regime” delle soglie di reddito e le rispettive aliquote IRPEF. Quindi così suddivise:
- 23% per redditi da 0 € fino a 28.000 €;
- 35% per redditi da 28.001 € fino a 50.000 €;
- 43% per redditi oltre 50.000 €;
Rimangono inalterati gli importi delle DETRAZIONI DA LAVORO DIPENDENTE rispetto al 2024, ovvero viene confermato l’innalzamento della detrazione massima da € 1.880,00 a € 1.955,00.
➢ TRATTAMENTO INTEGRATIVO & SOMMA INTEGRATIVA (c. 3-4)
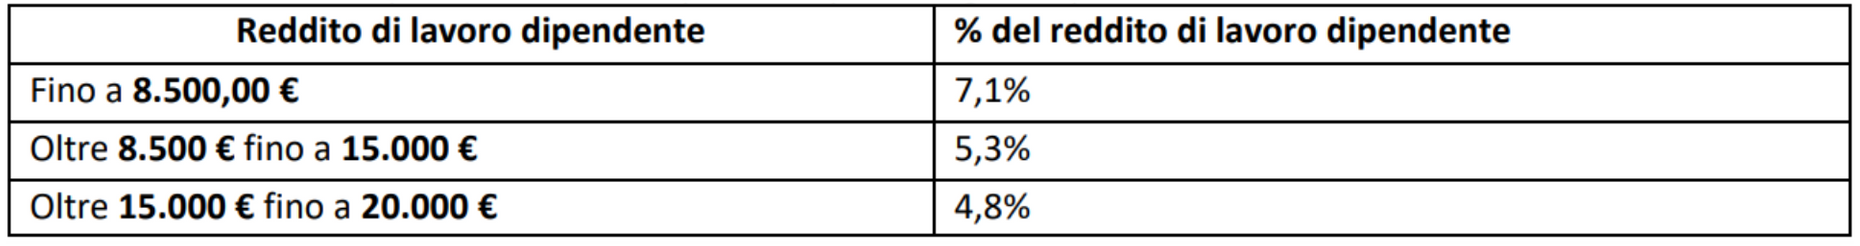
Il legislatore conferma anche la “stabilizzazione a regime” con riferimento al trattamento integrativo ai sensi dell’Art. 1 c.1 D.L.3/2020 cd. Bonus Irpef, riconosciuto nella misura di € 1.200 annui a soggetti con reddito complessivo inferiore a € 15.000. Viene riconosciuta inoltre, una nuova SOMMA AGGIUNTIVA, per i titolari di reddito di lavoro dipendente con reddito complessivo non superiore a € 20.000, che non concorre alla formazione del reddito. Tale somma si ricava moltiplicando il reddito prodotto per le seguenti percentuali:
➢ ULTERIORE DETRAZIONE (c.6-9)
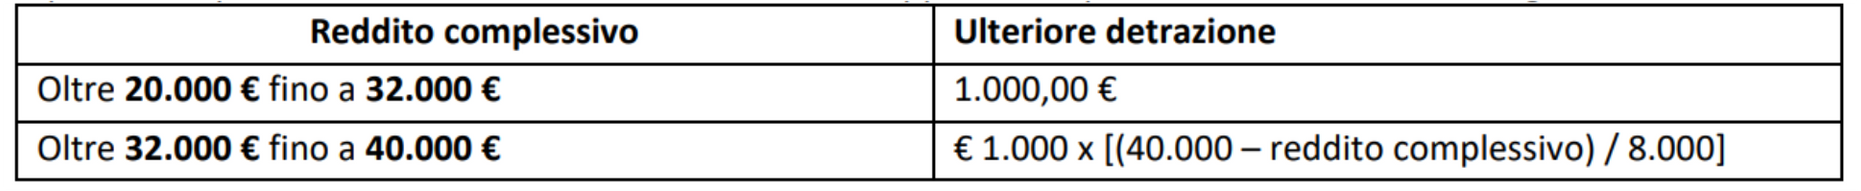
Il legislatore introduce una nuova ULTERIORE DETRAZIONE per i titolari di reddito di lavoro dipendente, con reddito complessivo superiore a € 20.000 ed inferiore a € 40.000 rapportata al periodo di lavoro come di seguito:
➢ TRASFERTE: TRACCIABILITÀ SPESE (c. 81-83)
Dal 2025 le spese per le trasferte e le spese di rappresentanza per poter essere deducibili devono essere sostenute con pagamento tracciato (Bonifico, Assegno, Carte di credito):
- Rimborso spese trasferte/missioni;
- Prestazioni alberghiere/somministrazione di alimenti o bevande o viaggi e trasporto
- Vitto/alloggio, con rimborso analitico delle spese di viaggio e trasporto mediante autoservizi pubblici non di linea, sostenute per le trasferte dei dipendenti;
- Spese di rappresentanza.
➢ FRINGE BENEFIT AUTO AD USO PROMISQUO (c. 48)
A decorrere dal 2025 sono apportare modifiche alle regole di determinazione del valore del Fringe Benefit per la concessione dell’autovettura ad Uso Promiscuo.
Dal 01 Gennaio 2025 Il fringe Benefit per le autovetture, i motocicli ed i ciclomotori di nuova immatricolazione, concessi ad uso promiscuo, è quantificato nella misura del 50% dell’importo corrispondente ad una percorrenza convenzionale di 15.000 km, per il costo chilometrico ACI.
La percentuale è ridotta al:
- 10% nell’ipotesi di veicoli a trazione esclusivamente elettrica a batteria;
- 20% per i veicoli elettrici ibridi-plug in.
N.B. Per i veicoli immatricolati dal 1° luglio 2020 al 31 Dicembre 2024 il fringe benefit continua ad essere determinato con le precedenti regole ovvero:
- 25% per i veicoli con emissione di CO2 non superiori a 60 g/km
- 30% per i veicoli con emissione di CO2 superiori a 60 g/km e fino a 160 g/km
- 50% per i veicoli con emissione di CO2 superiori a 160 g/km e fino a 190 g/km
- 60% per i veicoli con emissione di CO2 superiori a 190 g/km
➢ NUOVO REQUISITO PER LA NASPI (c. 171)
Aggiungendo la lett. c-bis) all’art. 3 co. 1 del DLgs. 4.3.2015 n. 22, viene introdotto un nuovo requisito contributivo per la fruizione della NASpI, con riferimento agli eventi di disoccupazione verificatisi dall’1.1.2025.
Nello specifico, per i lavoratori che, nei 12 mesi antecedenti all’evento di disoccupazione che conferisce il diritto alla fruizione della NASpI, hanno presentato dimissioni volontarie da un lavoro a tempo indeterminato, sarà possibile accedere al beneficio solo se abbiano maturato almeno 13 settimane di contribuzione con il nuovo impiego. Se, in altre parole, il lavoratore si dimette da un’azienda o risolve consensualmente il rapporto di lavoro e nei 12 mesi successivi viene assunto da un altro datore e da questi licenziato, non matura il diritto alla NASpI, laddove il nuovo rapporto non sia durato almeno 13 settimane.
➢ CONGEDO PARENTALE (c. 217-218)
Viene resa strutturale l’elevazione all’80% della retribuzione dell’indennità di congedo parentale per 3 mesi entro il sesto anno di vita del bambino.
In pratica, si prevede che le mensilità di congedo parentale non trasferibili ex art. 34 co. 1 del DLgs. 151/2001, dall’1.1.2025 siano elevate, in alternativa tra i genitori, nei seguenti termini:
- all’80% della retribuzione per due mensilità, per le lavoratrici e i lavoratori che hanno terminato o terminano il congedo di maternità o paternità dopo il 31.12.2023, da fruire entro il sesto anno di vita del bambino;
- all’80% della retribuzione per tre mensilità, per le lavoratrici e i lavoratori che terminano il congedo di maternità o paternità dopo il 31.12.2024, da fruire entro il sesto anno di vita del bambino.
➢ DECONTRIBUZIONE LAVORATRICI MADRI (c. 219-220)
Si prevede, a decorrere dall’anno 2025, l’applicazione di un parziale esonero contributivo sulla quota dei contributi previdenziali per l’invalidità, la vecchiaia e i superstiti (IVS) a carico delle lavoratrici dipendenti o autonome.
Con riferimento ai requisiti di concessione dell’esonero:
- Le lavoratrici devono essere madri di due o più figli;
- L’esonero spetta fino al mese del compimento del decimo anno di età del figlio più piccolo ovvero, a decorrere dal 2027, se madri di tre o più figli, fino al mese del compimento del diciottesimo anno di età del figlio più piccolo;
- L’esonero contributivo spetta a condizione che la retribuzione o il reddito imponibile ai fini previdenziali non sia superiore all’importo di 40.000 euro su base annua.
N.B. Per le lavoratrici autonome, l’esonero in esame è parametrato al valore del livello minimo di reddito previsto dall’Articolo 1 c.3, della L.233/1990, quindi, al minimale annuo di retribuzione (minimale giornaliero per 312 giorni).
➢ TRATTAMENTO INTEGRATIVO SPECIALE PER IL SETTORE TURISMO (c.395-398)
Si prevede il riconoscimento del trattamento integrativo speciale ai lavoratori dei settori turistico, ricettivo e termale anche per i primi 9 mesi del 2025.
Il trattamento in questione:
- è riconosciuto per il periodo dall’1.1.2025 al 30.9.2025 se il lavoratore è titolare di un reddito di lavoro dipendente non superiore a 40.000 euro nel periodo d’imposta 2024;
- è pari al 15% delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario, ai sensi del DLgs. 66/2003, effettuate nei giorni festivi;
- non concorre alla formazione del reddito.
➢ MAXI DEDUZIONE ALLE ASSUNZIONI – PROROGA PER IL TRIENNIO 2025-2027 (c.399-400)
Vengono modificate le disposizioni contenute all’interno dell’Art. 4 D.Lgs 216/2023 disponendo una proroga per l’applicazione della maxi deduzione prevista a favore di imprese e lavoratori autonomi per le nuove assunzioni di dipendenti con contratto a tempo indeterminato anche per gli anni 2025-2026-2027.
Il beneficio fiscale consiste in una maggiorazione del costo del personale ammesso in deduzione pari a:
- 20% del costo riferibile all’incremento occupazionale, in relazione alle nuove assunzioni con contratto di lavoro subordinato a tempo indeterminato. Incrementando così il costo deducibile del lavoro fino al 120%.
- 30% del costo riferibile all’incremento occupazionale, in relazione alle nuove assunzioni con contratto di lavoro subordinato a tempo indeterminato rientranti nelle categorie di lavoratori meritevoli di maggior tutela di cui all’allegato I del D.Lgs. 216/2023. Incrementando così il costo deducibile del lavoro fino al 130%.
➢ PREMI DI PRODUTTIVITA’ – RIDUZIONE IMPOSTA (c.385)
È confermata per il triennio 2025-2026-2027 la riduzione dal 10% al 5% dell’imposta sostitutiva applicabile ai premi di risultato di ammontare variabile la cui corresponsione è legata ad incrementi di produttività / redditività / qualità / efficienza / innovazione, nonché alle somme erogate sotto forma di partecipazione agli utili dell’impresa, nel limite di € 3.000.
N.B. Possono fruire di tale beneficio solamente i titolari di reddito di lavoro dipendente del settore privato non superiore a 80.000 €, nell’anno precedente quello di percezione del premio.
➢ FRINGE BENEFIT (WELFARE AZIENDALE) (c.386-391)
È stato prorogato anche per gli anni 2025-2026-2027 il limite per l’imponibilità dei fringe benefit.
Pertanto, non concorre a formare il reddito di lavoro dipendente il valore dei beni ceduti/servizi prestati entro il limite di 1.000 €. Il predetto limite è aumentato a 2.000 € per i dipendenti con figli a carico, compresi i figli nati fuori dal matrimonio, riconosciuti, adottivi, affiliati, affidati previa apposita dichiarazione da rilasciare al datore di lavoro, con indicazione del codice fiscale.
- Il valore dei beni ceduti / servizi prestati ai lavoratori dipendenti;
- Le somme erogate / rimborsate agli stessi lavoratori per il pagamento delle utenze domestiche del servizio idrico integrato, dell’energia elettrica / gas naturale, delle spese per l’affitto dalla prima casa ovvero per gli interessi passivi del mutuo relativo alla prima casa.
➢ DETASSAZIONE MANCE – SETTORE RICETTIVO/RISTORAZIONE (c.520)
È prorogato anche l’Art.1 c.58 L.197/2022 in riferimento alle somme destinate dai clienti ai lavoratori a titolo di liberalità cd. MANCE, per le attività di strutture ricettive / esercizi di somministrazione di alimenti e bevande che:
- Costituiscono redditi di lavoro dipendente;
- Sono assoggettate ad un’imposta sostitutiva pari al 5%, entro il limite del 25% del reddito percepito nell’anno per le relative prestazioni di lavoro. In sede di approvazione il predetto limite è stato aumentato al 30%;
- Sulle predette somme non saranno calcolati i contributi previdenziali/assistenziali ed i premi inail e non sono computate ai fini del TFR;
Studio Associato Nanni Bellaria